Больше, чем платежи: каким становится мобильный банкинг в Кыргызстане

Мы научились платить за секунды. А управлять деньгами?
Оплатить покупку, перевести деньги близким или погасить кредит — сегодня для этого достаточно нескольких касаний экрана. Но удобство платежей — лишь часть изменений, которые приносят финансовые технологии. Как мобильный банкинг помогает лучше понимать свои расходы, формировать сбережения и управлять деньгами, разбираемся вместе с Айзадой Аманжоловой, управляющим директором Департамента цифровых платформ и экосистем B2C «Банка Компаньон».
Еще несколько лет назад мы планировали поход в банк, снимали наличные перед покупками и хранили квитанции об оплате. Сегодня многие из этих действий умещаются в одном смартфоне. Мы оплачиваем такси по дороге на работу, переводим деньги родителям и закрываем коммунальные платежи за несколько минут.
Причем эти изменения происходят далеко за пределами крупных городов. В Кыргызстане QR-платежи стали привычными в небольших магазинах, на рынках и в точках обслуживания. По данным Национального банка, за девять месяцев 2026 года через систему оператора взаимодействия проведено 543,8 миллионов платежей на сумму 920 миллиардов сомов — больше, чем за весь 2025 год.
Однако вместе с удобством возникает новый вопрос: стали ли мы лучше управлять деньгами или просто научились быстрее их тратить?
Знакомая ситуация: зарплата поступила на карту, в течение месяца мы оплачиваем покупки, заказываем доставку, пользуемся такси и переводим небольшие суммы. Каждая операция кажется незначительной, но ближе к концу месяца возникает вопрос: куда ушли деньги?
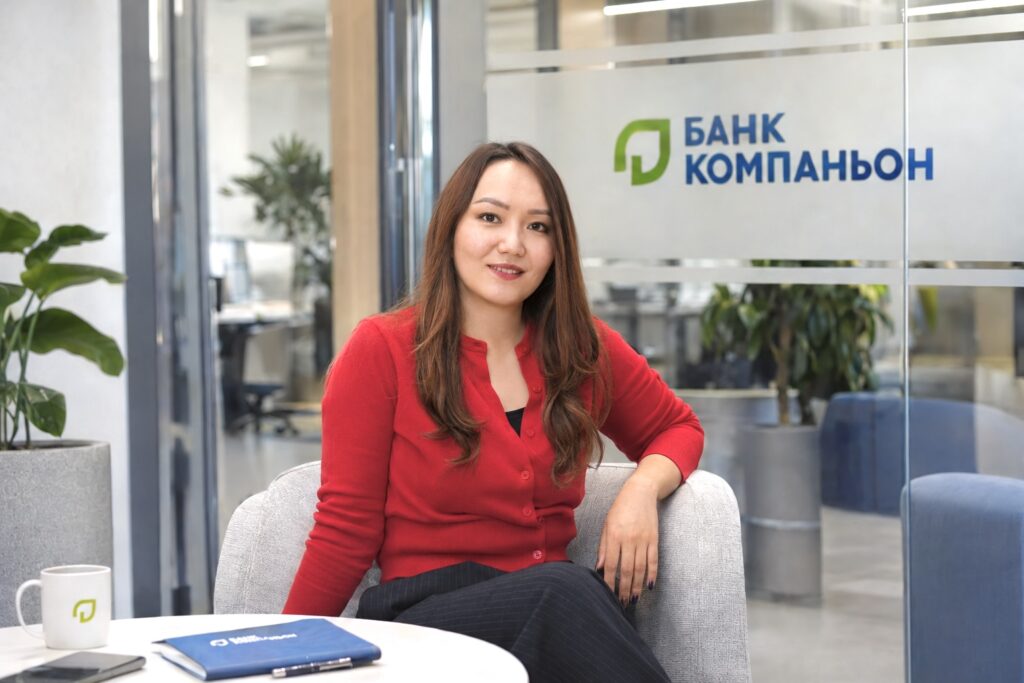
По словам Айзады Аманжоловой, именно здесь меняются ожидания пользователей от банковских приложений. Если раньше главным запросом была возможность быстро совершить платеж, то сегодня все большее значение приобретают инструменты, помогающие понимать собственные финансовые привычки.
Айзада Аманжолова, управляющий директор департамента цифровых платформ и экосистем B2C «Банка Компаньон»
Для человека важно не просто видеть историю операций, а понимать, на что уходят деньги и какие решения он может принять. Например, небольшие ежедневные расходы на такси или доставку еды за месяц могут складываться в ощутимую сумму. Когда пользователь видит общую картину, ему проще управлять своим бюджетом.
Так, в мобильном приложении «Компаньон» появился раздел «Анализ финансов», который позволяет отслеживать доходы и расходы. Но понимание своих расходов — лишь первый шаг. Следующий — научиться регулярно откладывать деньги. И для этого необязательно вести сложные таблицы или каждый месяц выделять крупную сумму.
Например, сервис «Копилка» в приложении «Компаньон» позволяет автоматически направлять небольшие суммы на сбережения за счет округления расходов и настроенного автопополнения. Так накопления постепенно становятся частью повседневной жизни, не требуя постоянных дополнительных действий.
Айзада Аманжолова, управляющий директор департамента цифровых платформ и экосистем B2C «Банка Компаньон»
Мы видим, что полезные финансовые привычки легче формируются, когда они естественно вписываются в жизнь человека. Задача технологий — не усложнять управление деньгами, а помогать людям применять финансовые знания на практике.
При этом развитие цифровых сервисов важно не только с точки зрения удобства. Для жителей регионов мобильный банкинг сокращает необходимость посещать отделения, для людей старшего поколения особенно важен понятный интерфейс, а для пользователей с нарушениями зрения — возможность самостоятельно совершать финансовые операции.
На сегодняшний день в приложении «Компаньон» доступно более 900 сервисов. Банк также адаптировал его для незрячих и слабовидящих пользователей, обеспечив поддержку технологий VoiceOver и TalkBack.
Однако чем больше финансовых вопросов мы решаем через смартфон, тем важнее становится безопасность. Проверять получателя перед переводом, не сообщать посторонним коды подтверждения и внимательно относиться к подозрительным сообщениям — такие действия должны стать привычной частью цифровой жизни.
По мнению Айзады Аманжоловой, следующий этап развития мобильного банкинга будет связан с персонализацией. Аналитика данных и искусственный интеллект смогут помогать пользователям замечать изменения в расходах, учитывать предстоящие платежи и планировать финансовые цели.
При этом технологии не должны принимать решения за человека. Их задача — предоставлять понятную информацию и инструменты, которые помогут самостоятельно распоряжаться своими финансами.
Мы уже привыкли к тому, что деньги всегда под рукой. Теперь важно научиться использовать эту доступность с большей пользой для себя.
Ведь настоящая ценность финансовых технологий заключается не только в быстрых платежах, но и в возможности разумнее распоряжаться деньгами и увереннее планировать свое будущее.