Единороги, инвестиции и глобальный рынок: что нужно Центральной Азии для роста венчурного капитала

Центральная Азия все больше интересует международных инвесторов и венчурные фонды. Они смотрят на развитие местных стартапов, их возможности выйти на международные рынки и потенциал региона для привлечения нового капитала. На сессии ICT WEEK Uzbekistan 2026 участники обсудили, что может привлечь инвестиции в Узбекистан и Центральную Азию, почему важны ранние инвестиции и что нужно для развития сильной стартап-экосистемы.
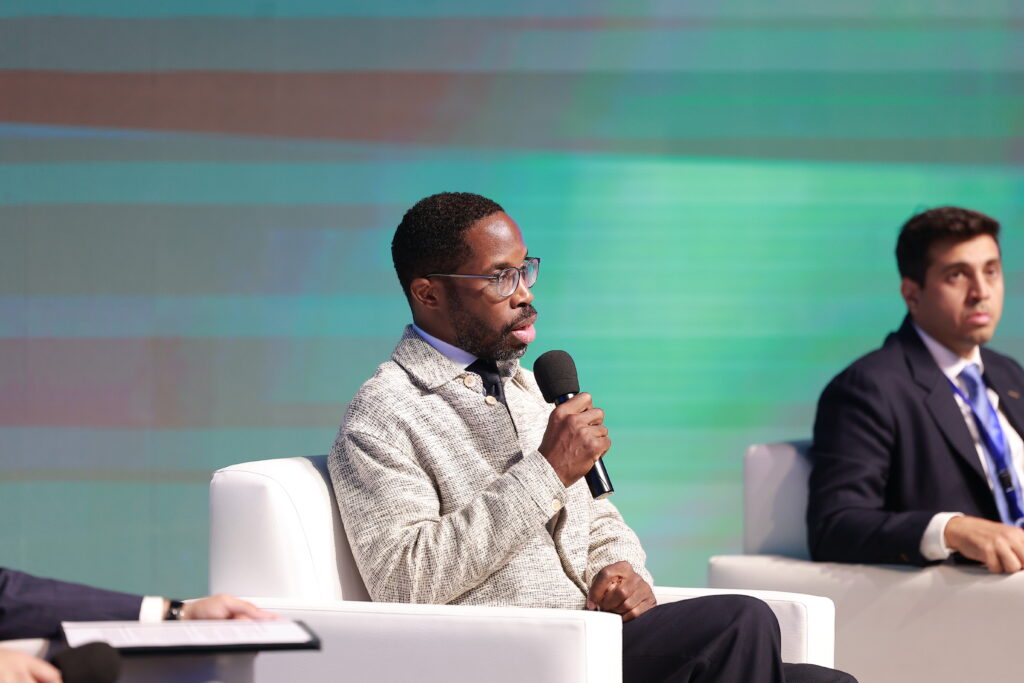
Майкл Линтс, управляющий партнер по региону MENA, Golden Gate Ventures
Наша компания инвестирует на рынках около 15 лет. Мы работали в Юго-Восточной Азии, регионе MENA и теперь в Центральной Азии.
Когда мы начинали работать в Сингапуре в 2011 году, там практически не было венчурной экосистемы. Это был самый ранний этап, на рынке находилось всего несколько частных фондов. Мы решили зайти на рынок рано и начали с небольших фондов объемом менее $10 миллионов. Таким образом мы хотели показать локальной экосистеме, что инвестировать в Сингапур и Юго-Восточную Азию имеет смысл: здесь достаточно талантов и достаточно большой рынок.
Четыре года назад мы применили похожий подход в регионе MENA, а теперь делаем то же самое здесь.
Один из самых важных для нас сигналов — качество возможностей. Можно говорить о том, что пока недостаточно сделок, компаний или выходов из инвестиций. Но для венчурного фонда ранний вход важен, чтобы понять экосистему, найти правильных партнеров и, что самое главное, найти подходящих основателей для инвестиций на ранней стадии.
Мы видим здесь нужные сигналы: компании уже привлекают капитал, на их раундах появляются сильные инвесторы, развивается экосистема и растет интерес к региону.
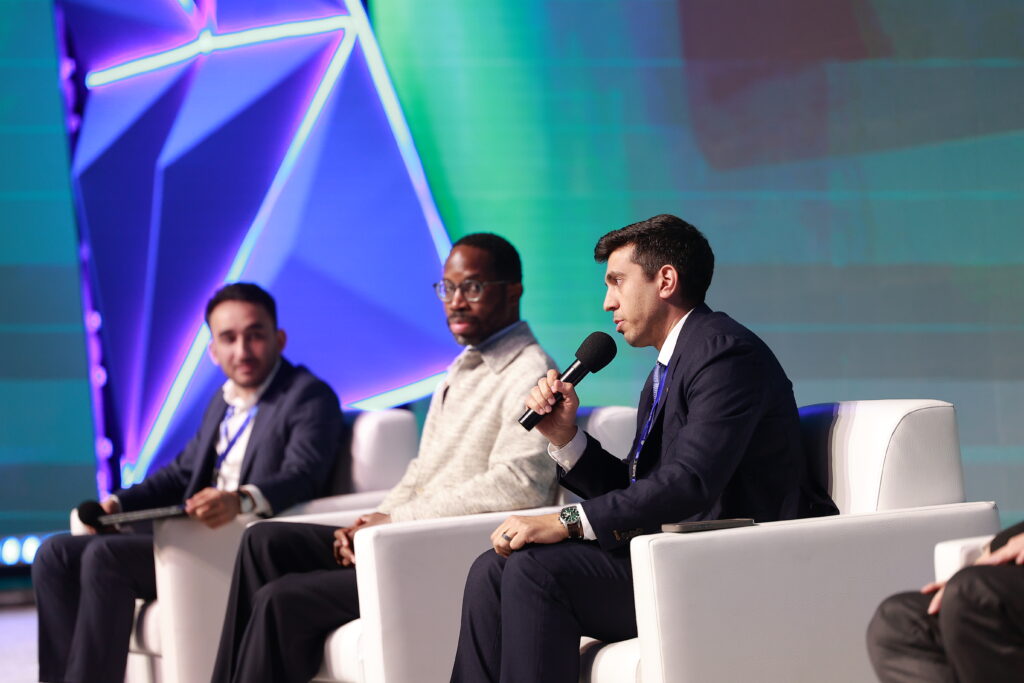
Али Абдулхуссейн, Deputy General Director Uzbek-Oman Investment Company, UzOman
UzOman работает в Узбекистане уже 16 лет. Мы понимаем, с какими вызовами сталкиваются инвесторы, когда начинают работать с венчурным капиталом на новом рынке.
Работа с другими частными и венчурными фондами — это способ привлекать институциональный капитал, снижать риски и постепенно наращивать наше присутствие в венчурном сегменте.
Один из рисков на раннем рынке связан с ограниченным пониманием структуры венчурного капитала, а также с тем, как находить основателей и принимать инвестиционные решения. Снизить этот риск можно через поиск правильных основателей и работу с фондами, которые уже прошли этот путь и могут помогать институциональным инвесторам ориентироваться на рынке.
В венчурном капитале инвесторы прежде всего смотрят на опережающие показатели, а не на исторические данные. Это дает сильным основателям возможность создавать прорывные технологии, выходить на крупные рынки и привлекать венчурный капитал. Поэтому сейчас подходящее время для инвестиций в развивающиеся рынки.
Чтобы в экосистему приходило больше капитала, первоначальные инвесторы должны выступать лидерами и задавать направление для следующих инвестиций.
Первая волна капитала может быть симптомом развития нового рынка. Но риск возникает тогда, когда инвесторы начинают сокращать вложения. Для устойчивого рынка важно заранее планировать последовательность притока капитала.
Не весь капитал должен направляться в первый фонд. Необходимо планировать инвестиции на пять-восемь лет, чтобы за первым фондом появлялись второй и третий. Каждый новый фонд может учитывать опыт и проблемы предыдущего.
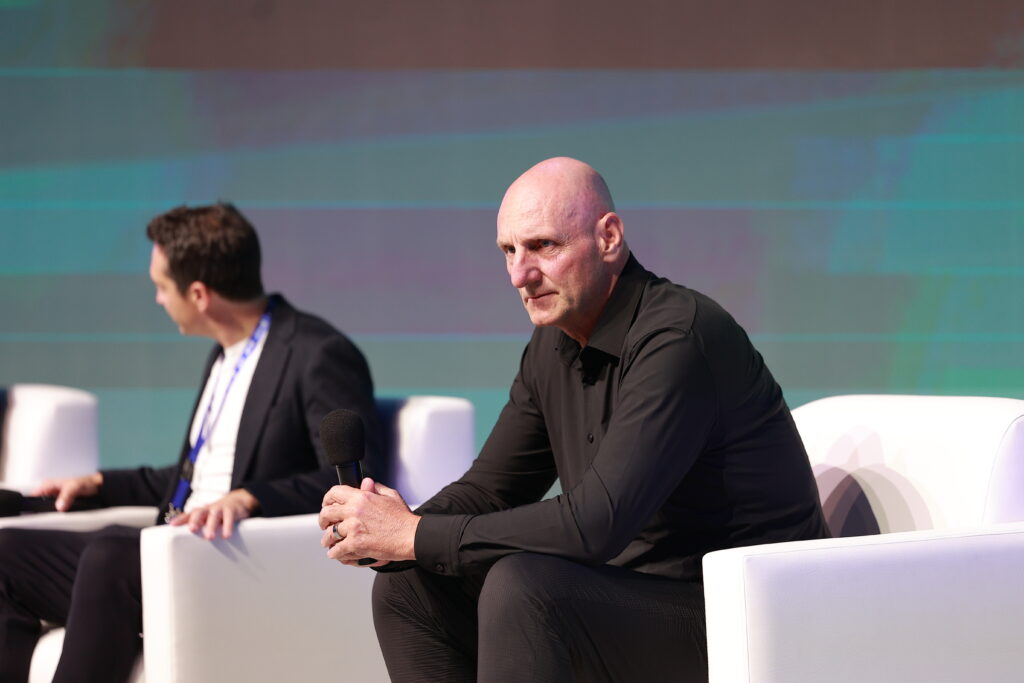
Жюльен Кустори, управляющий партнер и сооснователь Fil Rouge Capital
Обе экосистемы можно назвать молодыми, хотя Центральная Азия уже постепенно выходит из самого раннего этапа. И там, и здесь существует потребность в капитале на самых ранних стадиях.
В некоторых европейских странах эту проблему удалось решить благодаря государственным средствам, которые помогли запустить Pre-Seed инвестиции. Это может быть полезно и здесь.
Мы использовали похожую модель. У нас было два фонда: один был более рискованным фондом ранней стадии и финансировался за счет государственных средств, а затем мы привлекли более традиционный венчурный фонд с частным капиталом. Это стало сильным катализатором для экосистемы, которая сейчас активно развивается.
Важно сначала создать основу для ранних инвестиций, а уже затем масштабировать капитал. Без инвестиций на стадии идеи не будет компаний, которые впоследствии смогут привлекать капитал на более поздних стадиях.
Я большой сторонник инвестиций на стадии идеи. Без них невозможно сформировать следующий уровень венчурного рынка. Все инициативы, которые я увидел, в том числе Plug and Play и Justart, движутся в правильном направлении. Такие программы необходимы для развития экосистемы.
В Центральной и Восточной Европе 10–15 лет назад почти не было крупных стартапов. Затем появилась UiPath, которая выросла с нуля и вышла на NYSE. Это изменило отношение инвесторов к Румынии: они стали знать страну именно благодаря компании.
Поэтому одним из факторов развития экосистемы я бы назвал появление единорогов. В Центральной Азии можно вспомнить Uzum и Higgsfield. Крупные инвесторы воспринимают регион как единый рынок, поэтому рост интереса к одной стране может привлекать внимание и к другим.
Чибо Танг, управляющий партнер Gobi Partners
Gobi Partners работает с 2002 года, и в следующем году фонду исполнится 25 лет. На протяжении всей своей истории мы приходили в экосистемы на ранних этапах и становились их активными участниками.
Gobi Partners рано пришел на рынок Пакистана, мы начали работать там четыре или пять лет назад. В тот момент практически не было иностранных венчурных фондов, и мы, вероятно, были первым иностранным VC, который открыл там присутствие. В этом году, всего несколько месяцев назад, одна из наших портфельных компаний в Пакистане стала единорогом. За четыре-пять лет экосистема может пройти путь от практически полного отсутствия иностранного капитала до появления собственных единорогов.
На данный момент мы рассматриваем Центральную Азию как один из новых перспективных регионов. За последние 12 месяцев я и моя команда несколько раз приезжали сюда. Мы также привозили портфельные компании из Китая, Юго-Восточной Азии и региона MENA, чтобы они могли лучше узнать этот рынок.
Сейчас основным барьером является скорее недостаток информации. Людям нужно больше знать о том, что предлагает регион, какие здесь есть ресурсы и инвесторы. По мере того как все больше людей будут приезжать в Центральную Азию и узнавать регион, я думаю, здесь будет появляться гораздо больше активности.
Если стартапы здесь способны создавать технологии мирового уровня и выводить их на зарубежные рынки, не так важно, сколько времени потребуется для коммерциализации. Мы готовы смотреть на возможности в средне- и долгосрочной перспективе.
Энтони До, партнер Princeville Capital
Princeville Capital — глобальная инвестиционная компания в сфере growth equity. Под управлением компании находится около $3 миллиардов. У нас есть офисы в Сан-Франциско, Берлине, Абу-Даби и Гонконге. Мы обращаем внимание на компании, которые работают глобально. Исторически мы инвестировали в России, Турции, Китае, Сингапуре и других странах. Хотя наши инвестиционные команды в основном находятся в Сан-Франциско и Берлине и значительная часть активности сосредоточена на западных рынках, мы рассматриваем возможности по всему миру.
Наш опыт показывает, что наиболее успешными становятся компании, которые превращаются в глобальный бизнес или региональных лидеров и получают возможность выйти на крупнейшие мировые фондовые рынки.
Например, Ozon был российской компанией, но в итоге провел листинг на Nasdaq. DayOne также готовится к листингу и конфиденциально подала заявку S-1. Это может стать крупнейшим IPO азиатской компании в США после Alibaba.
Если говорить об Узбекистане, ключевой вопрос заключается в том, что нужно компании, чтобы привлекать капитал с глобальных рынков.
В эпоху AI-native компаний возможностей для быстрого международного масштабирования стало больше. Мы уже видели примеры таких компаний из Центральной Азии. Higgsfield — хороший недавний пример. Компания быстро масштабируется на международных рынках и внешне может восприниматься как американская, хотя ее R&D находится здесь, в Центральной Азии.
Именно это сейчас является возможностью для региона. Здесь молодое цифровое население, а также сильная база талантов.
Для успеха нужны сильная команда, такая же, как в Кремниевой долине или ведущих европейских технологических центрах, уникальное и дифференцированное предложение, сильный продукт или технология и способность быстро выходить на рынки. Если компания может быстро масштабировать бизнес и выходить на международные рынки, такие компании интересны международным инвесторам.
Что касается growth capital, прежде всего мы смотрим на рост выручки и коммерческую динамику. Капитал, который компания привлекает и инвестирует в развитие бизнеса, должен приводить к быстрому росту выручки вместе с устойчивой юнит-экономикой.
В конечном итоге бизнес должен двигаться к прибыльности. Это звучит просто, но далеко не всем компаниям удается этого добиться.
На стадии роста многие компании сталкиваются с ограничениями. Они могут достичь определенного уровня product-market fit и быстро масштабироваться до определенного момента. Но затем возникает вопрос, как перейти от выручки в $50-100 миллионов к $1 миллиарду.
В AI-native бизнесах масштабировать выручку настолько быстро вполне возможно, но добиться этого удается немногим.
Поэтому мы смотрим на устойчивый рост выручки, сильную команду, которая объединяет продукт и эффективный go-to-market, способность завоевывать клиентов и масштабироваться на локальных или международных рынках.
Такие истории накопительного роста позволяют инвесторам поддерживать компании от раунда к раунду, предоставляя капитал до момента выхода на биржу или другого способа выхода из инвестиции.