Финансовая система будущего уже строится: что происходит в Казахстане

На Astana Finance Days участники сессии «Трансформация архитектуры финансов» обсудили, как цифровые технологии меняют финансовую систему. Среди главных тем — развитие цифрового тенге и стейблкоинов, применение искусственного интеллекта в финансовых сервисах, регулирование новых технологий и роль Казахстана в развитии цифровых финансов.
В дискуссии приняли участие Саллиэнн Тейлор, руководитель по взаимодействию с государственными органами Bloomberg в регионе EMEA, Тимур Сулейменов, председатель Национального банка РК, Ренат Бектуров, управляющий МФЦА, Тимур Турлов, главный исполнительный директор Freedom Holding Corp., Баладжи Сринивасан, основатель Network School, и Серджио Мелло, глобальный руководитель решений по стейблкоинам в Anchorage Digital.
Ренат Бектуров, управляющий МФЦА
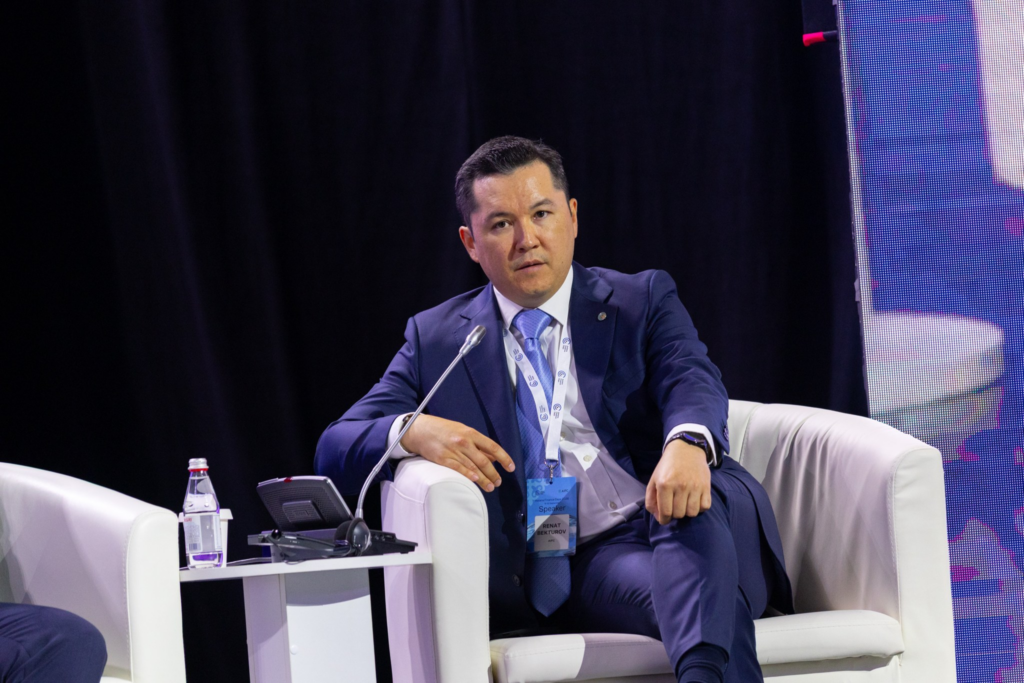
Главное конкурентное преимущество Казахстана — это люди, которые открыты к инновациям и новым идеям. Эти идеи могут быть рискованными, но все зависит от того, как на них смотреть. Можно попытаться просто запретить что-то и сказать, что этого не существует и что это незаконно. А можно признать, что изменения все равно происходят. Наша задача — принимать эти изменения. Это зависит от внутреннего понимания и готовности к новому. В Казахстане много ярких людей, которые создают новые технологии и пытаются разрабатывать новые финансовые инструменты, особенно среди молодого поколения. Поэтому первое конкурентное преимущество Казахстана — это люди.
Второе — возможность создать в стране отдельную юрисдикцию и продолжать ее поддерживать, несмотря на вызовы, которые может создавать такая структура. Всегда существует устоявшаяся система, а затем появляется новый участник с другой логикой регулирования. В начале невозможно предусмотреть все. Мы можем выбирать, к чему адаптироваться и какие направления регулировать больше или меньше.
Благодаря Астанинскому международному финансовому центру мы, надеюсь, стали одним из лидеров региона по внедрению цифровых активов, цифрового тенге, стейблкоинов в тенге и более широкому применению токенизации реальных активов. Такой подход становится все более популярным в разных странах, которые пытаются воспроизвести подобную модель. Поэтому ценность Астанинского международного финансового центра заключается в том, что он дает возможность выбора и позволяет тестировать то, что пока еще не готовы тестировать в рамках всей финансовой системы.
Тимур Сулейменов, председатель Национального банка РК
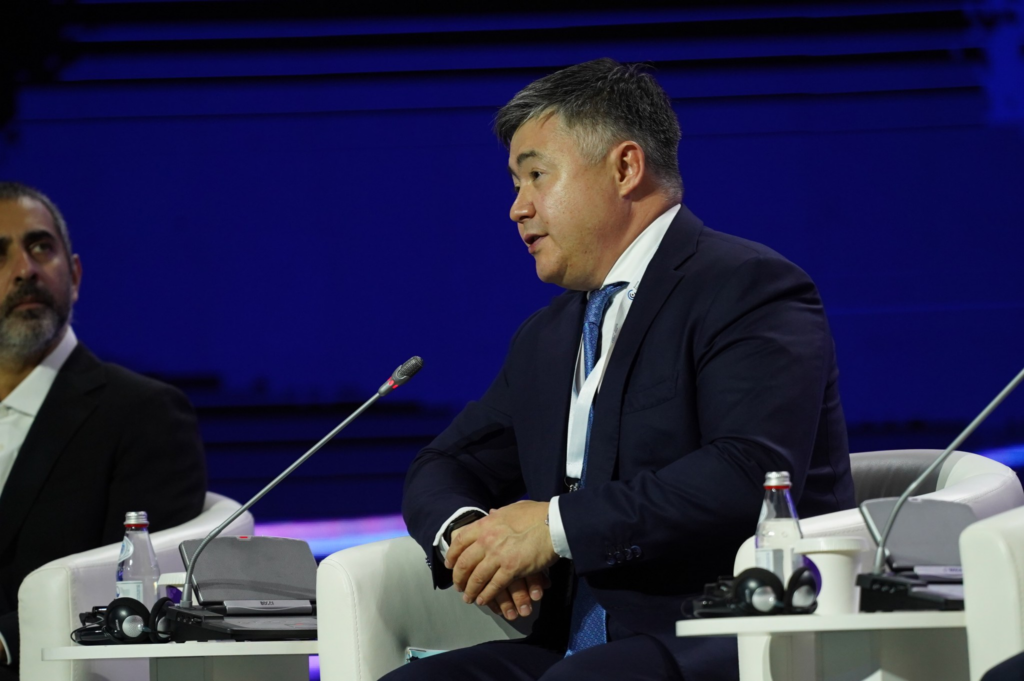
Я рад, что наш регулятор достаточно современный и позволяет нам оставаться конкурентоспособными, поскольку мы сталкиваемся с международной конкуренцией. Даже на нашем внутреннем рынке мы конкурируем с европейскими, американскими и другими центральноазиатскими компаниями, а также с крупными глобальными криптовалютными биржами, которые иногда существуют одновременно везде и нигде. Мы должны быть глобально конкурентоспособными, чтобы продолжать развивать бизнес в Казахстане. Если вы уже конкурентоспособны на своем рынке и сталкиваетесь с глобальной конкуренцией, вполне логично выходить на другие рынки.
Казахстан — отличная юрисдикция. У нас достаточно развитый рынок. Он не огромный, но при этом инновационный. Наши регуляторы и пользователи достаточно продвинуты. Люди в Казахстане достаточно молодые и позитивно относятся к технологиям. Поэтому, когда мы внедряем новые продукты, мы не сталкиваемся с большим сопротивлением.
С регуляторами у нас есть диалог. У нас есть песочницы и определенные процедуры, мы двигаемся постепенно, но здесь возможно внедрять инновации. При этом у нас есть правила, доверие и деньги на рынке. Иногда инновации можно внедрять легко, но если нет достаточного доверия, правил и денег, вести бизнес все равно сложно. На сегодняшний день в Казахстане есть хороший баланс разных факторов. Поэтому Казахстан становится отличной лабораторией для глобальных FinTech-компаний. Если вы можете добиться успеха здесь, возможно, вы сможете масштабироваться на другие рынки.
Баладжи Сринивасан, основатель Network School
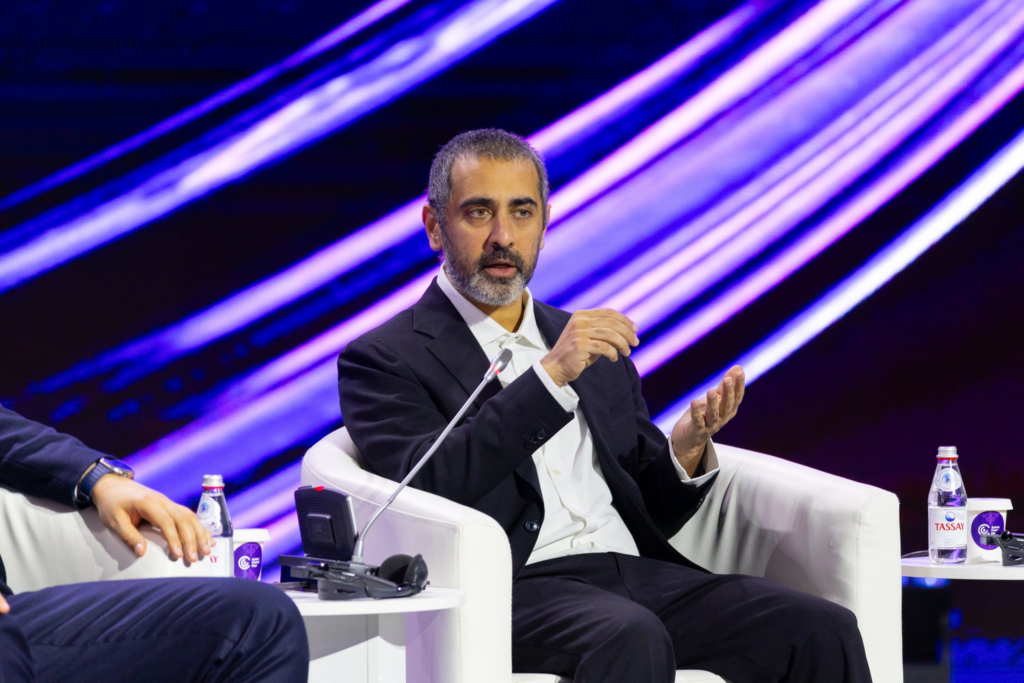
Я ранее был техническим директором Coinbase, участвовал в запуске USDC и видел развитие этого рынка изнутри. Сейчас объем USDC составляет около $70 миллиардов.
Если мы говорим о геополитике, полезно смотреть на происходящее через призму технополитики. Можно представить облако как новый континент, который возник над нами и к которому каждый день подключаются миллиарды людей. Все время, которое мы проводим онлайн, можно рассматривать как пребывание на этом новом континенте. Можно хранить цифровое золото в облачном банковском счете — в биткоине, Solana, Ethereum и других цифровых активах. Это новое пространство, которое пока еще не воспринимается как полноценный участник наряду с сушей. При этом для Казахстана здесь открываются большие возможности.
Казахстан не имеет выхода к морю, но он не ограничен облаком. Через него можно получить доступ к любой стране мира, торговать с любым рынком и взаимодействовать с любым человеком в мире через облако. Поэтому потенциальный рынок — уже не только 21 миллион человек, а 8 миллиардов. Каждый человек в мире может иметь криптокошелек, обеспеченный доверием к определенному человеку, компании или институту. Более того, само доверие также может быть представлено ончейн — например, в виде подписанных отзывов и рекомендаций. Это можно представить как сеть доверия, где люди подтверждают репутацию друг друга.
Все это фундаментально меняет подход к реестрам активов. Раньше фиатные деньги и другие активы фактически существовали офлайн. Информация хранилась в базе данных, а в конечном счете существовал бумажный документ, который подтверждал право собственности. Теперь это может быть смарт-контракт, то есть код, который существует в облаке. Полезная модель для понимания этого нового мира — «сначала облако, потом суша, но не без суши». В первую очередь это означает, что собственность становится криптографической.
Это касается цифровых и финансовых активов, но следующий шаг — представлять в блокчейне не только платежи, но и бухгалтерский учет. Если у вас есть платежи, есть бухгалтерия и финансовая отчетность. На основе финансовой отчетности и смарт-контрактов можно создавать полностью цифровые компании, а затем и полностью цифровой фондовый рынок. Компании все чаще будут искать стабильные юрисдикции, уходя из традиционных центров вроде Делавэра, Нью-Йорка и Калифорнии. В конечном итоге такой стабильной юрисдикцией может стать облако, а Казахстан — важным портом для этого облака.
Так же как Шелковый путь соединял Китай, Россию, Индию и Запад, теперь через облако можно торговать и взаимодействовать с людьми и компаниями по всему миру. И когда я говорю, что вся собственность становится криптографической, речь идет не только о цифровых и финансовых активах. В цифровом виде можно представить каждый умный замок. Например, ключ от двери, ключ от Tesla, поезда или приватные ключи, которые активируют робота, дрон или беспилотный автомобиль. Получается, что практически любое капитальное оборудование, недвижимость, двери, дроны и другие объекты могут быть представлены криптографическим ключом так же, как финансовые активы.
Казахстан может стать реестром, где такие объекты будут регистрироваться и через который они смогут перемещаться из облака в физический мир и обратно.
Страна может перейти к модели internet-first и использовать для этого свою молодую и технологически развитую аудиторию. Здесь есть умные молодые люди, а также опытные специалисты. Думаю, именно этот переход может стать тем изменением, которое откроет новые возможности Казахстана в ближайшие три-пять лет. Мир, ориентированный прежде всего на интернет, начинается здесь. Хорошим новым позиционированием для Казахстана могло бы стать название «страна облака».
Серджио Мелло, глобальный руководитель решений по стейблкоинам в Anchorage Digital
Цифровые активы уже активно используются крупнейшими финансовыми институтами по всему миру, в том числе в США и Казахстане. Стейблкоины — один из наиболее очевидных примеров. После принятия GENIUS Act в США другие страны также начали развивать собственное регулирование стейблкоинов. В Казахстане такая регуляторная база тоже формируется.
Стейблкоины больше не являются экспериментом. Последние 10 лет, с момента появления концепции токенизации долларов и их размещения в блокчейне, индустрия прошла большой путь. Сейчас бухгалтерские стандарты, регуляторы рынка ценных бумаг и финансовые рынки в целом все больше признают стейблкоины эквивалентом денежных средств.
Если отойти на шаг назад, когда страна думает о своем положении в мире, важно учитывать не только внутреннюю конкуренцию. Государства также конкурируют между собой за то, чтобы быть привлекательным местом для ведения бизнеса, инвестиций и жизни.
Именно инфраструктура становится следующим этапом развития. Последние десять лет были периодом экспериментов, а следующие десять лет могут стать временем, когда криптотехнологии превратятся в стандарт, на котором будут строиться финансовые системы. Инфраструктуру легко сравнить с аэропортами, железными дорогами или автомагистралями. Государству необходимо инвестировать капитал и регуляторные ресурсы, чтобы представить, каким будет страна через 10, 20 или 50 лет, и уже сегодня создать инфраструктуру, которая сможет поддерживать будущий рост без узких мест.
Сейчас мы видим значительное ускорение развития цифровых активов в США после смены администрации. В Казахстане за последние 12-24 месяца также произошел заметный прогресс. Это тот момент, когда необходимо строить аэропорты и магистрали будущей финансовой системы.
Важно принимать правильные решения уже сейчас. Если при строительстве аэропорта или дороги использовать неподходящие материалы, последствия могут проявиться только через годы и оказаться серьезными. То же самое относится и к цифровой финансовой инфраструктуре. Кроме того, существует цена бездействия. Когда остальные страны движутся быстро, а инновации ускоряются не только в финансовой инфраструктуре, но и в других сферах, каждый момент бездействия в регулировании и государственной политике сегодня может быть сопоставим с десятилетием бездействия в прошлом веке.
Тимур Турлов, главный исполнительный директор Freedom Holding Corp.
Технологии должны значительно упрощать удовлетворение потребностей клиентов. Из-за развития технологий в целом у нас появляется все больше сложных продуктов, и людям необходимо много информации, чтобы понимать, как ими пользоваться.
Сейчас в Freedom SuperApp можно пользоваться банковскими и страховыми услугами, брокерскими сервисами, электронной коммерцией, путешествиями и десятками других сервисов в одном приложении. Но если человеку, например, нужно отменить свой рейс и подобрать новый, он не всегда понимает, как это сделать. Чтобы разобраться в таких технологиях, нужен определенный опыт, а сами технологии развиваются гораздо быстрее, чем люди успевают к ним адаптироваться. Поэтому освоение технологий иногда становится гораздо большей проблемой, чем их создание. Я считаю, что одна из главных ролей AI-агентов заключается именно в том, чтобы помогать людям правильно пользоваться всеми этими технологиями.
Мы работаем над системами Freedom AI, чтобы клиент мог просто на обычном языке объяснить, что ему нужно. После этого AI-агент найдет способ выполнить задачу: изменить или забронировать авиабилет, подобрать подходящий вариант, помочь достичь определенных финансовых целей или сформировать инвестиционный портфель с нужным уровнем доходности, ликвидности или риска. То есть человеку достаточно объяснить свою потребность обычными словами, а AI-ассистент решит задачу с помощью доступных технологий. Даже при хороших интерфейсах некоторые пользователи просто хотят решить конкретную проблему и не должны думать о том, как инженеры сделали это возможным.
Я не думаю, что речь идет о том, что технологии придумывают потребности клиентов. Иногда люди прекрасно понимают, что им нужно, но не знают, как это реализовать. Даже я, когда пытаюсь разобраться в новой технологии, иногда сталкиваюсь с трудностями. Нужно изучать новое приложение, банк или сервис, и это создает определенную когнитивную нагрузку. Я верю, что у нас появится хороший ассистент, который сможет объяснить, какие инструменты уже есть в продукте и как с их помощью решить конкретную задачу. Речь не столько о создании новых потребностей, сколько о том, чтобы показать клиенту, как существующие инструменты могут закрыть его потребность.
При этом AI сможет использовать существующие API и комбинировать инструменты, чтобы создавать новую логику продукта или даже новый инструмент под конкретного клиента. В результате сервисы могут стать максимально персонализированными и полезными. В конечном итоге каждое приложение сможет адаптироваться под привычки, потребности и задачи конкретного человека.