Казахстанские FinTech-стартапы привлекли $72 миллиона за 5 лет

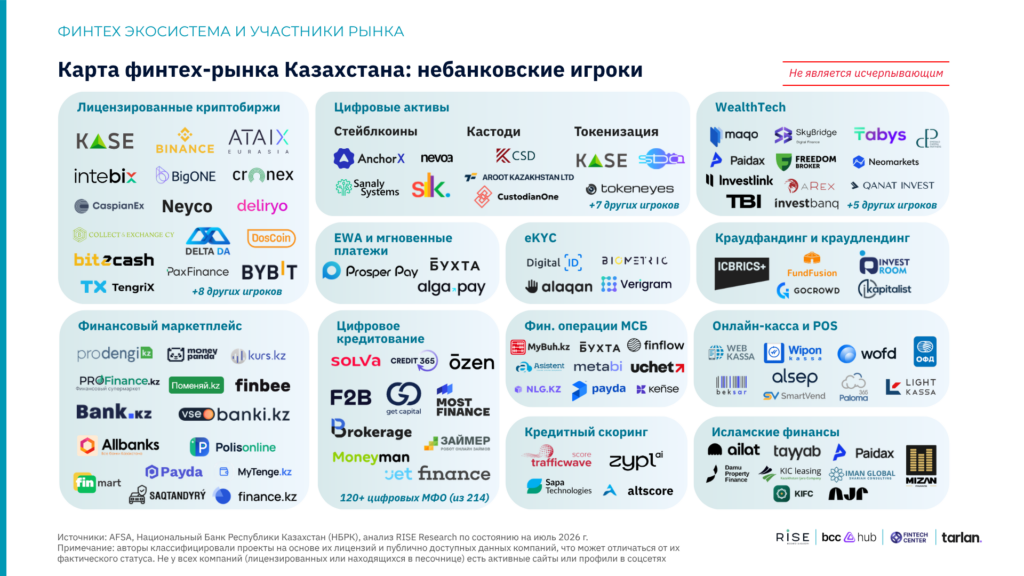
Исследование Fintech in Kazakhstan 2026 показывает: казахстанский FinTech-рынок сформировался вокруг крупных банковских экосистем. Банки заняли значительную часть массового потребительского рынка, поэтому независимым технологическим компаниям становится сложнее конкурировать за конечного клиента. В то же время развитие Open Banking, Banking-as-a-Service, общей платежной инфраструктуры и совершенствование регулирования создает новые возможности для малого технологического бизнеса.
Агентство RISE Research & Advisory в партнерстве с Tarlan Payments, BCC Hub и Fintech Center при поддержке Национального Банка Республики Казахстан представили третье ежегодное национальное исследование FinTech-рынка Казахстана — Fintech in Kazakhstan 2026 на Central Asia Fintech Summit.
Банки заняли основную часть массового FinTech-рынка
На пять крупнейших банков приходится 69% совокупных банковских активов Казахстана. Их приложения объединяют платежи, кредитование, электронную коммерцию, путешествия, транспорт, государственные и другие повседневные сервисы. Банки расширяют экосистемы и в сегменте малого бизнеса. По оценке авторов исследования, они уже предлагают решения для 16 из 19 ключевых потребностей малого бизнеса — от регистрации компании и открытия счета до платежей, кредитования, расчетов с сотрудниками и бухгалтерских сервисов. В результате пространство для независимых FinTech компаний и стартапов сужается.
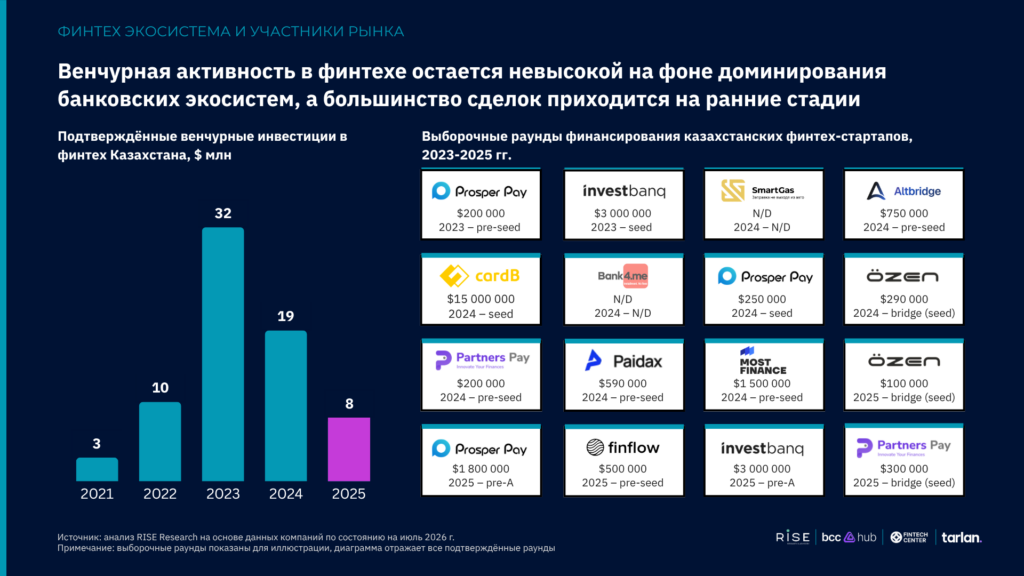
За 2021-2025 годы казахстанские FinTech-стартапы привлекли около $72 миллионов венчурных инвестиций. После пикового показателя в $32 миллиона в 2023 году объем инвестиций снизился до $19 миллионов в 2024 году и $8 миллионов в 2025 году. При этом большинство сделок приходится на ранние стадии. Инвестиционные сделки все чаще сосредоточены в B2B и инфраструктурных решениях.
2026 год стал годом регуляторной и инфраструктурной перезагрузки для FinTech рынка Казахстана
2026 год стал одним из наиболее насыщенных периодов для финансового регулирования Казахстана — приняты значимые изменения в банковском, цифровом, налоговом регулировании, сформированы новые правила применения ИИ, а также национальный регуляторный режим цифровых активов. Параллельно были запущены новые важные элементы финансовой инфраструктуры — межбанковские QR-платежи и переводы по номеру телефона, масштабирование цифрового тенге в системе государственных расходов, Анти-фрод центр и другие.
Новый Закон о банках и банковской деятельности в РК вводит двухуровневую систему лицензирования, предусматривает развитие открытого банкинга и банкинга как услуги, а также расширяет возможности взаимодействия банков и внешних технологических компаний. Одновременно усиливаются требования к управлению рисками, кибербезопасности и защите данных. Таким образом, финансовая инфраструктура становится более открытой для малых FinTech-компаний, одновременно повышая требования ко всем участникам рынка.
Казахстан формирует единую платежную инфраструктуру
Казахстан уже перешел к преимущественно безналичной модели платежей: доля безналичных операций достигла 88% в 2026 году против 67% в 2019. Одновременно меняется структура платежей. Доля QR-платежей в количестве безналичных транзакций выросла с 14% в 2023 году до 28% в 2025 году. В январе-мае 2026 года оборот QR-платежей достиг около $17 миллиардов и второй год подряд превысил объем оборота операций через POS-терминалы.
19 июля 2026 года единая межбанковская система QR-платежей и переводов по номеру телефона заработали во всех розничных банках страны. Параллельно развивается инфраструктура для обмена данными между банками и технологическими компаниями через открытые программные интерфейсы. Для банков это меняет характер конкуренции. По мере стандартизации базовой платежной инфраструктуры собственные платежные решения перестают быть самостоятельным конкурентным преимуществом. Все большее значение приобретают качество продукта, клиентский опыт, работа с данными и дополнительные сервисы.
Андрей Седенко, CEO Tarlan Payments
Когда базовая платежная инфраструктура становится общей для всех, сам факт приема платежа перестает быть преимуществом. Выигрывает тот, кто решает задачу бизнеса быстро и прозрачно в едином интерфейсе и сопровождает клиента не только на старте, но и в росте. Для независимого FinTech это шанс строить специализированные решения поверх общей инфраструктуры и работать сразу с несколькими банками.
BaaS становится отдельным сегментом рынка
Банкинг как услуга, или Banking-as-a-Service, постепенно становится отдельным направлением рынка. Если несколько лет назад такие сервисы предлагали лишь отдельные банки, то сегодня уже как минимум четыре банка предоставляют внешним компаниям доступ к лицензированной банковской инфраструктуре, процессингу и другим необходимым сервисам. Это позволяет FinTech-компаниям и нефинансовым платформам запускать финансовые продукты на базе банковской инфраструктуры партнера.
Руслан Енсебаев, генеральный директор BCC Hub
Доступ к банковской инфраструктуре сегодня можно получить в нескольких банках. Разница не в API, а в том, кто вместе с доступом берет на себя операционную сторону: онбординг, KYB, работу с обращениями, уровни сервиса, разделение ответственности с владельцем интерфейса. Ответственность перед клиентом остается у банка — поэтому для нас BaaS является операционной моделью, а не продуктовой линейкой.
Цифровые активы переходят от пилотного режима в национальный регуляторный контур
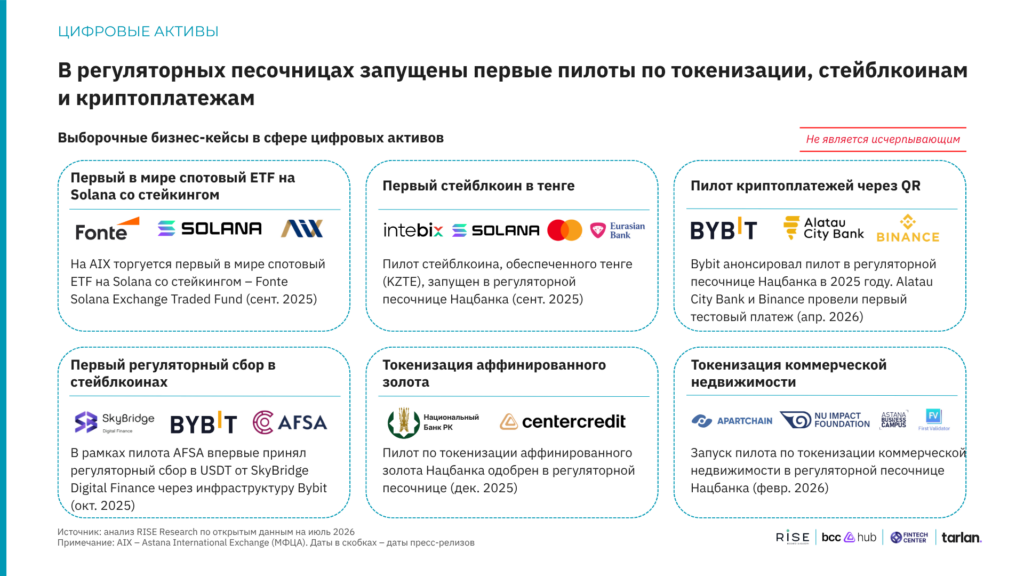
С мая 2026 года в Казахстане действует национальный режим регулирования цифровых активов, дополняющий режим МФЦА. В 2025 году лицензированные в МФЦА провайдеры услуг в сфере цифровых активов обработали $10,6 миллиардов транзакций и обслуживали около 215 000 клиентов. При этом рынок постепенно выходит за рамки торговли криптоактивами. В Казахстане уже запущены или проходят тестирование тенговый стейблкоин, токенизация золота и коммерческой недвижимости, а также платежи с использованием цифровых активов. По оценке авторов исследования, следующим этапом развития рынка может стать масштабирование токенизации реальных активов и их интеграция в традиционные финансовые операции.
Диас Саветканов, генеральный директор Fintech Center
Конкуренция сместилась на инфраструктурный уровень: открытый банкинг, BaaS и цифровые активы — это новая граница, где лидерство еще не закреплено. Наш доклад впервые сводит данные национального контура и МФЦА в единую картину. Это дает участникам рынка и регулятору общий фундамент фактов для принятия решений и выработки согласованной повестки.
Новая фаза рынка: искусственный интеллект
Еще одним важным трендом, согласно исследованию, становится более глубокое внедрение ИИ в банковскую деятельность — от кредитного скоринга и противодействия мошенничеству до разработки программного обеспечения и управления рисками.
Айнур Жантурина, директор исследовательского агентства RISE Research & Advisory
Около 75% банков Казахстана уже используют ИИ — для оценки кредитоспособности клиентов, выявления мошеннических операций и в маркетинге. Следующий этап — сочетание ИИ с BaaS, то есть внешними FinTech-сервисами, которые компании могут встраивать в свои продукты. Это открывает небольшим технологическим стартапам возможность конкурировать с крупными игроками не масштабом, а способностью точнее решить конкретную задачу клиента.
Полная версия отчета Fintech in Kazakhstan 2026 доступна на сайте RISE Research & Advisory и на сайтах партнеров.